মাসের শুরুতে বেতন বা আয় হাতে পাওয়ার পর মনে হয়, এবার হয়তো সব খরচ সামলে কিছু টাকা সঞ্চয় করা যাবে। কিন্তু কয়েক সপ্তাহ যেতে না যেতেই দেখা যায়, বাজার, বাসাভাড়া, বিদ্যুৎ-গ্যাসের বিল, সন্তানের পড়াশোনা, যাতায়াত ও চিকিৎসার খরচ মেটাতে প্রায় সব টাকা শেষ। মাসের বাকি দিনগুলো চালাতে তখন ধার বা ঋণের ওপর নির্ভর করতে হয় অনেক পরিবারকে।
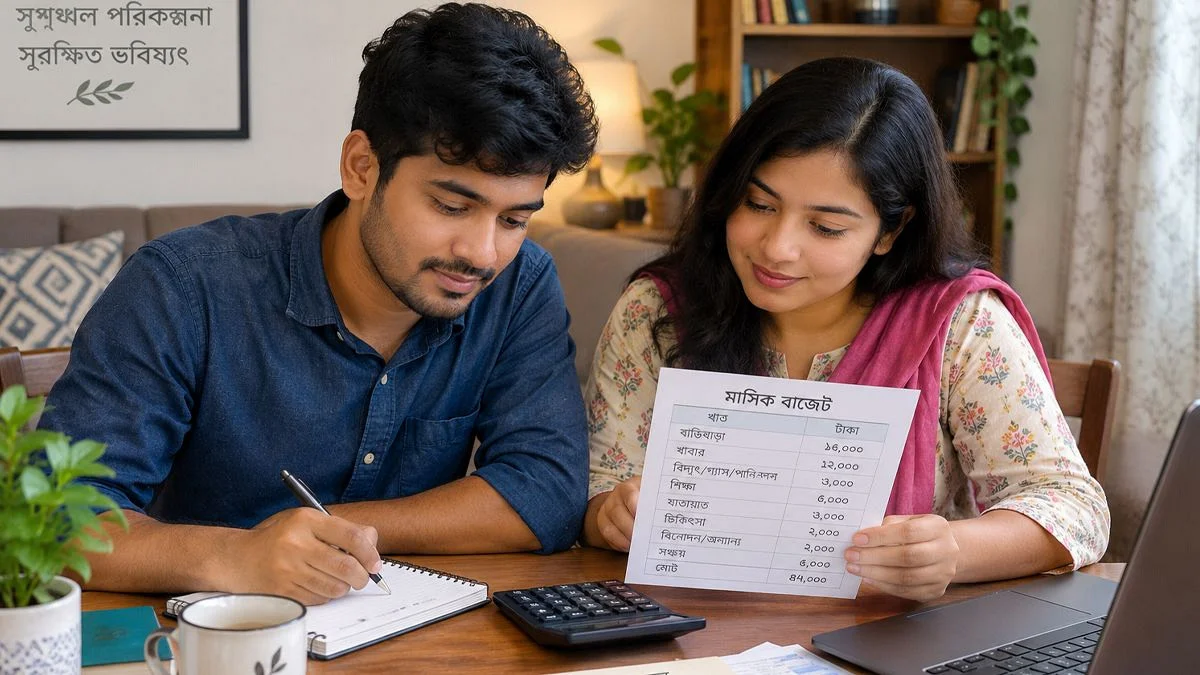
এ পরিস্থিতি সামলাতে শুধু খরচ কমানোর চেষ্টা যথেষ্ট নয়; প্রয়োজন আয়ের সঙ্গে সামঞ্জস্য রেখে একটি বাস্তবসম্মত পারিবারিক বাজেট তৈরি করা। মাসে কত টাকা আয় হচ্ছে, কোন খাতে কত ব্যয় হচ্ছে এবং কোন খরচ কমানো সম্ভব—এসব হিসাব আগে থেকে জানা থাকলে অর্থের ব্যবহার নিয়ন্ত্রণ করা সহজ হয়। পাশাপাশি জরুরি প্রয়োজন ও ভবিষ্যতের জন্য অল্প হলেও টাকা আলাদা রাখার সুযোগ তৈরি হয়।
প্রথমেই হিসাব করুন, মাসে মোট আয় কত
পারিবারিক বাজেট তৈরির প্রথম ধাপ হলো পরিবারের মোট মাসিক আয় নির্ধারণ করা। শুধু চাকরির বেতন নয়, পরিবারের অন্য সদস্যদের আয়, বাড়িভাড়া, ব্যবসা, ফ্রিল্যান্সিং বা নিয়মিত অন্য কোনো উৎস থেকে পাওয়া অর্থও হিসাবের মধ্যে আনতে হবে।
তবে বাজেট তৈরির সময় হাতে পাওয়া প্রকৃত আয় বা নিট আয়কে ভিত্তি হিসেবে নেওয়া ভালো। বেতন থেকে কর, ঋণের কিস্তি বা অন্য কোনো টাকা কেটে নেওয়া হলে কাটার পর যে অর্থ হাতে আসে, সেটিই খরচের পরিকল্পনায় ধরতে হবে।
যাদের আয় প্রতি মাসে এক রকম থাকে না, তারা আগের কয়েক মাসের আয় পর্যালোচনা করে তুলনামূলক সতর্ক একটি মাসিক হিসাব নির্ধারণ করতে পারেন। আয় বেশি হওয়ার সম্ভাবনা ধরে বাজেট করলে কোনো মাসে আয় কমে গেলে সংসার চালাতে সমস্যা হতে পারে।
প্রয়োজনীয় ও অপ্রয়োজনীয় খরচ আলাদা করুন
অনেক পরিবারে মাস শেষে টাকা কোথায় খরচ হলো, তার স্পষ্ট হিসাব থাকে না। প্রতিদিনের বাজার, নাশতা, যাতায়াত, মোবাইল রিচার্জ কিংবা অনলাইন কেনাকাটার মতো ছোট খরচগুলো আলাদাভাবে কম মনে হলেও মাস শেষে এগুলোর মোট পরিমাণ বড় হতে পারে।
তাই প্রথমে পরিবারের সব খরচের তালিকা তৈরি করতে হবে। সাধারণভাবে খরচগুলো কয়েকটি ভাগে সাজানো যায়।
নিয়মিত ও অপরিহার্য খরচ: বাসাভাড়া, খাবার, বিদ্যুৎ, গ্যাস, পানি, সন্তানের শিক্ষা, কর্মস্থলে যাতায়াত এবং প্রয়োজনীয় চিকিৎসা।
পরিবর্তনশীল খরচ: বাজারের অতিরিক্ত কেনাকাটা, পোশাক, অতিথি আপ্যায়ন, বাইরে খাওয়া, বিনোদন ও ব্যক্তিগত কেনাকাটা।
অনিয়মিত খরচ: বাড়ির মেরামত, চিকিৎসার অতিরিক্ত ব্যয়, শিক্ষাপ্রতিষ্ঠানের বার্ষিক ফি, উৎসবের কেনাকাটা, যন্ত্রপাতি নষ্ট হওয়া বা হঠাৎ ভ্রমণের প্রয়োজন।
সঞ্চয় ও ঋণের কিস্তি: জরুরি তহবিল, ভবিষ্যতের লক্ষ্য এবং ঋণ পরিশোধের জন্য নির্ধারিত অর্থ।
এই তালিকা তৈরি করলে কোন খাতে কত টাকা যাচ্ছে, তা সহজে বোঝা যায়। একই সঙ্গে কোন ব্যয় কমানো সম্ভব, সেটিও চিহ্নিত করা যায়।
৫০-৩০-২০ নিয়মে বাজেট করতে পারেন
ব্যক্তিগত অর্থ ব্যবস্থাপনায় পরিচিত একটি পদ্ধতি হলো ৫০-৩০-২০ নিয়ম। এতে মাসিক নিট আয়ের ৫০ শতাংশ প্রয়োজনীয় খরচ, ৩০ শতাংশ ব্যক্তিগত পছন্দ বা ইচ্ছার খরচ এবং ২০ শতাংশ সঞ্চয় ও আর্থিক লক্ষ্য পূরণের জন্য রাখার কথা বলা হয়।
উদাহরণ হিসেবে, কোনো পরিবারের মাসিক নিট আয় ৩০ হাজার টাকা হলে এই নিয়ম অনুযায়ী সম্ভাব্য বরাদ্দ হতে পারে—
প্রয়োজনীয় খরচ: ১৫ হাজার টাকা
ব্যক্তিগত পছন্দের খরচ: ৯ হাজার টাকা
সঞ্চয় ও আর্থিক লক্ষ্য: ৬ হাজার টাকা
তবে এই অনুপাত কোনো বাধ্যতামূলক নিয়ম নয়। বিশেষ করে যেসব পরিবারের আয়ের বড় অংশ বাসাভাড়া, খাবার, শিক্ষা ও চিকিৎসায় ব্যয় হয়, তাদের পক্ষে প্রয়োজনীয় খরচ ৫০ শতাংশের মধ্যে রাখা কঠিন হতে পারে। সে ক্ষেত্রে পরিবারের বাস্তব পরিস্থিতি অনুযায়ী অনুপাত পরিবর্তন করতে হবে।
মূল বিষয় হলো, আয় থেকে প্রয়োজনীয় খরচ মেটানোর পাশাপাশি সামর্থ্য অনুযায়ী সঞ্চয় এবং ব্যক্তিগত খরচের জন্য আলাদা সীমা নির্ধারণ করা।
মাসের শুরুতেই বাসাভাড়া ও বিলের টাকা আলাদা রাখুন
বাসাভাড়া, বিদ্যুৎ, গ্যাস, পানি, ইন্টারনেট ও অন্যান্য নিয়মিত বিলের মতো খরচ আগে থেকেই জানা থাকে। তাই আয় হাতে পাওয়ার পর এসব খরচের টাকা আলাদা করে রাখা ভালো।
এতে মাসের মাঝামাঝি অন্য খাতে বেশি খরচ হয়ে গেলেও গুরুত্বপূর্ণ বিল পরিশোধের অর্থ হাতে থাকবে। যেসব বিলের নির্দিষ্ট পরিশোধের তারিখ আছে, সেগুলো ক্যালেন্ডার বা মোবাইল ফোনে লিখে রাখলে সময়মতো বিল দেওয়া সহজ হয়।
একইভাবে ঋণের কিস্তি থাকলে সেটিও বাজেটের শুরুতেই অন্তর্ভুক্ত করতে হবে। কিস্তি দেওয়ার পর সংসারের অন্যান্য খরচের জন্য কত টাকা অবশিষ্ট থাকছে, তা হিসাব করে পরবর্তী ব্যয়ের সীমা নির্ধারণ করা প্রয়োজন।
বাজারের খরচ নিয়ন্ত্রণে সাপ্তাহিক পরিকল্পনা করুন
সংসারের বাজেটে খাবার ও বাজারের খরচ বড় অংশজুড়ে থাকে। প্রতিদিন প্রয়োজন অনুযায়ী বাজার করতে গেলে অনেক সময় তালিকার বাইরের পণ্যও কেনা হয়। এতে নির্ধারিত বাজেট অতিক্রম করার ঝুঁকি থাকে।
এ সমস্যা কমাতে মাসের শুরুতে খাবারের একটি সাধারণ তালিকা তৈরি করা যেতে পারে। এরপর বাজারের প্রয়োজনীয় পণ্যগুলোকে সাপ্তাহিক ভাগে ভাগ করে কেনাকাটার পরিকল্পনা করতে হবে।
বাজারে যাওয়ার আগে প্রয়োজনীয় পণ্যের তালিকা তৈরি করুন। ঘরে থাকা চাল, ডাল, তেল, মসলা ও অন্যান্য পণ্যের পরিমাণ দেখে নতুন করে কেনার সিদ্ধান্ত নিন। শুধু ছাড় বা অফার আছে বলে প্রয়োজন নেই—এমন পণ্য কেনা থেকে বিরত থাকুন।
একই সঙ্গে খাবারের অপচয় কমানো এবং পরিবারের সদস্যদের প্রয়োজন অনুযায়ী বাজার করা জরুরি। এতে অপ্রয়োজনীয় কেনাকাটা কমতে পারে।
ছোট ছোট খরচের হিসাব রাখুন
অনেক সময় বড় খরচের দিকে নজর থাকলেও প্রতিদিনের ছোট ব্যয় হিসাবের বাইরে থেকে যায়। যেমন, বাইরে থেকে চা-নাশতা কেনা, অপ্রয়োজনীয় রাইড নেওয়া, ঘন ঘন খাবার অর্ডার কিংবা ছোটখাটো অনলাইন কেনাকাটা।
এসব খরচের প্রতিটি আলাদা করে খুব বেশি মনে না হলেও মাস শেষে মোট ব্যয় উল্লেখযোগ্য হতে পারে। তাই প্রতিদিন কোথায় কত টাকা খরচ হচ্ছে, তা লিখে রাখুন।
এর জন্য আলাদা খাতা, মোবাইলের নোট অ্যাপ বা সাধারণ স্প্রেডশিট ব্যবহার করা যায়। প্রতিদিনের খরচ কয়েকটি ভাগে লিখে রাখলে মাস শেষে কোন খাতে বেশি টাকা যাচ্ছে, তা সহজেই বোঝা যাবে।
অনিয়মিত খরচের জন্যও আগাম টাকা রাখুন
পারিবারিক বাজেট তৈরির সময় অনেকেই শুধু নিয়মিত মাসিক খরচের হিসাব করেন। কিন্তু বছরে এক বা দুইবার আসা খরচগুলো হিসাবের বাইরে থেকে যায়। যেমন—সন্তানের স্কুলের বার্ষিক ফি, পরীক্ষার খরচ, উৎসবের কেনাকাটা, বাড়ির মেরামত কিংবা চিকিৎসার অতিরিক্ত ব্যয়।
এ ধরনের খরচের সম্ভাব্য পরিমাণ আগে থেকে অনুমান করে মাসিক বাজেটে ছোট একটি বরাদ্দ রাখা যেতে পারে। কোনো খরচ বছরে একবার হলে তার আনুমানিক অর্থকে ১২ মাসে ভাগ করে প্রতি মাসে কিছু টাকা জমিয়ে রাখার পরিকল্পনা করা যায়।
এতে নির্দিষ্ট সময়ে বড় অঙ্কের টাকা একসঙ্গে জোগাড় করার চাপ কমবে।
জরুরি তহবিল গড়ুন, অল্প হলেও নিয়মিত সঞ্চয় করুন
হঠাৎ অসুস্থতা, চাকরি হারানো, আয় কমে যাওয়া বা বাড়ির জরুরি মেরামতের মতো পরিস্থিতি আগে থেকে জানা যায় না। এসব সময়ে আলাদা সঞ্চয় না থাকলে ঋণ বা ধার করতে হতে পারে।
তাই পারিবারিক বাজেটে জরুরি তহবিলের জন্য আলাদা বরাদ্দ রাখা গুরুত্বপূর্ণ। শুরুতে বেশি টাকা জমাতে না পারলেও সামর্থ্য অনুযায়ী অল্প পরিমাণ দিয়ে শুরু করা যায়। নিয়মিত সঞ্চয়ের অভ্যাস তৈরি হলে ধীরে ধীরে তহবিল বড় করা সম্ভব।
জরুরি তহবিলের টাকা দৈনন্দিন কেনাকাটা বা বিনোদনের খরচে ব্যবহার না করাই ভালো। এটি এমন জায়গায় রাখা উচিত, যেখান থেকে প্রয়োজনের সময় সহজে পাওয়া যায় এবং অপ্রয়োজনীয় খরচের জন্য ব্যবহার করার প্রবণতা কম থাকে।
আয় কম হলে কোন খরচ আগে কমাবেন
আয় সীমিত হলে সব খরচ একইভাবে কমানো সম্ভব হয় না। খাবার, প্রয়োজনীয় চিকিৎসা, বাসস্থান ও সন্তানের মৌলিক শিক্ষার মতো খাতে কাটছাঁট করার আগে অন্য ব্যয়গুলো পর্যালোচনা করা উচিত।
প্রথমে বাইরে খাওয়া, অপ্রয়োজনীয় কেনাকাটা, ব্যবহার না করা সাবস্ক্রিপশন, অতিরিক্ত মোবাইল ডেটা প্যাক কিংবা সামর্থ্যের বাইরে বিনোদন ব্যয়ের মতো খাতগুলো দেখুন। এসব খরচ কমিয়ে প্রয়োজনীয় খাতে অর্থের ঘাটতি পূরণ করা যেতে পারে।
তবে প্রয়োজনীয় চিকিৎসা বা পরিবারের মৌলিক চাহিদা অবহেলা করে সঞ্চয় বাড়ানোর চেষ্টা করা ঠিক নয়। বাজেটের উদ্দেশ্য শুধু টাকা জমা করা নয়; বরং পরিবারের প্রয়োজন মিটিয়ে আয়কে সঠিকভাবে ব্যবহার করা।
মাসের টাকা চার সপ্তাহে ভাগ করে ব্যয় করুন
মাসের শুরুতে একসঙ্গে অনেক টাকা হাতে থাকলে খরচের গতি বেড়ে যেতে পারে। এ সমস্যা এড়াতে নিয়মিত বিল ও প্রয়োজনীয় খরচের টাকা আলাদা করার পর অবশিষ্ট অর্থকে সপ্তাহভিত্তিক ভাগ করা যেতে পারে।
যেমন, মাসের বাজার ও দৈনন্দিন খরচের জন্য নির্ধারিত টাকা চার সপ্তাহে ভাগ করে রাখুন। প্রথম সপ্তাহেই পুরো মাসের বরাদ্দের বড় অংশ খরচ না করে প্রতি সপ্তাহের সীমা মেনে চলার চেষ্টা করুন।
কোনো সপ্তাহে নির্ধারিত অর্থের চেয়ে কম খরচ হলে অবশিষ্ট টাকা পরের সপ্তাহে যোগ করা যেতে পারে। আবার কোনো সপ্তাহে বেশি খরচ হলে পরের সপ্তাহে অপ্রয়োজনীয় ব্যয় কমিয়ে ভারসাম্য ফিরিয়ে আনতে হবে।
মাস শেষে বাজেট পর্যালোচনা করুন
বাজেট তৈরি করলেই কাজ শেষ নয়। মাস শেষে পরিকল্পিত খরচের সঙ্গে প্রকৃত খরচ মিলিয়ে দেখতে হবে। কোন খাতে বরাদ্দের চেয়ে বেশি ব্যয় হয়েছে, কোথায় টাকা বেঁচেছে এবং কোন খরচ কমানো সম্ভব—এসব বিষয় পর্যালোচনা করুন।
প্রতি মাসের অভিজ্ঞতা পরবর্তী মাসের বাজেট তৈরিতে কাজে লাগবে। কোনো মাসে চিকিৎসা বা জরুরি কারণে খরচ বেড়ে গেলে সেটিকে সাধারণ মাসের ব্যয় ধরে নেওয়া ঠিক হবে না। আবার নিয়মিত কোনো খাতে বারবার বেশি টাকা লাগলে পরবর্তী বাজেটে সেই খাতের বরাদ্দ সংশোধন করতে হবে।
সংসারের বাজেট সফল করতে পরিবারের সবার অংশগ্রহণ জরুরি
পরিবারের একজন সদস্য একা সব খরচ নিয়ন্ত্রণ করতে গেলে অনেক সময় পরিকল্পনা বাস্তবায়ন কঠিন হয়ে পড়ে। তাই পরিবারের প্রাপ্তবয়স্ক সদস্যদের সঙ্গে আয়, ব্যয় ও সঞ্চয়ের লক্ষ্য নিয়ে আলোচনা করা প্রয়োজন।
সন্তানদের বয়স অনুযায়ী অর্থের মূল্য, প্রয়োজন ও ইচ্ছার পার্থক্য বোঝানো যেতে পারে। পরিবারের সবাই যদি নির্ধারিত বাজেট মেনে চলার চেষ্টা করেন, তাহলে অপ্রয়োজনীয় খরচ কমানো সহজ হয়।
সবশেষে মনে রাখতে হবে, ভালো পারিবারিক বাজেট মানে সব ধরনের খরচ বন্ধ করে দেওয়া নয়। বরং পরিবারের আয়, প্রয়োজন ও ভবিষ্যৎ পরিকল্পনার সঙ্গে সামঞ্জস্য রেখে অর্থ ব্যয় করা। মাসের শুরুতে আয়-ব্যয়ের হিসাব তৈরি, প্রতিদিনের খরচ লিখে রাখা এবং মাস শেষে তা পর্যালোচনার অভ্যাস গড়ে তুলতে পারলে মাসের শেষ হওয়ার আগেই টাকা শেষ হয়ে যাওয়ার সমস্যা অনেকটাই নিয়ন্ত্রণে আনা সম্ভব।
সচরাচর জিজ্ঞাসা (FAQ)
১. পারিবারিক বাজেট কীভাবে তৈরি করবেন?
প্রথমে পরিবারের মোট মাসিক নিট আয় হিসাব করতে হবে। এরপর বাসাভাড়া, খাবার, বিল, শিক্ষা, চিকিৎসা, যাতায়াত, ঋণের কিস্তি ও অন্যান্য খরচের তালিকা তৈরি করে প্রতিটি খাতে নির্দিষ্ট বরাদ্দ দিতে হবে।
২. ৫০-৩০-২০ বাজেট নিয়ম কী?
এটি একটি প্রচলিত বাজেট পদ্ধতি। এতে আয়ের ৫০ শতাংশ প্রয়োজনীয় খরচ, ৩০ শতাংশ ব্যক্তিগত পছন্দের খরচ এবং ২০ শতাংশ সঞ্চয় ও আর্থিক লক্ষ্যের জন্য রাখার কথা বলা হয়। তবে পরিবারের বাস্তব পরিস্থিতি অনুযায়ী এই অনুপাত পরিবর্তন করা যায়।
৩. মাসের শেষ হওয়ার আগেই টাকা শেষ হয়ে গেলে কী করবেন?
প্রতিদিনের খরচ লিখে রাখতে হবে এবং কোন খাতে বেশি টাকা যাচ্ছে তা শনাক্ত করতে হবে। এরপর অপ্রয়োজনীয় কেনাকাটা ও অতিরিক্ত ব্যয় কমিয়ে প্রয়োজনীয় খরচের জন্য সাপ্তাহিক বরাদ্দ নির্ধারণ করতে হবে।
৪. কম আয় হলেও কি সঞ্চয় করা সম্ভব?
সম্ভব, তবে সঞ্চয়ের পরিমাণ পরিবারের আয় ও প্রয়োজনীয় খরচের ওপর নির্ভর করবে। শুরুতে সামর্থ্য অনুযায়ী অল্প টাকা আলাদা রেখে নিয়মিত সঞ্চয়ের অভ্যাস তৈরি করা যেতে পারে।
৫. জরুরি তহবিল কেন প্রয়োজন?
হঠাৎ চিকিৎসা, আয় বন্ধ হয়ে যাওয়া বা বাড়ির জরুরি মেরামতের মতো অনাকাঙ্ক্ষিত খরচ সামলাতে জরুরি তহবিল কাজে আসে। এতে এসব পরিস্থিতিতে ধার বা ঋণের ওপর নির্ভরতা কমানো সম্ভব হতে পারে।
আল-মামুন/