ইসলামিক ক্রেডিট কার্ডে যেসব বিল দেওয়া যাবে না
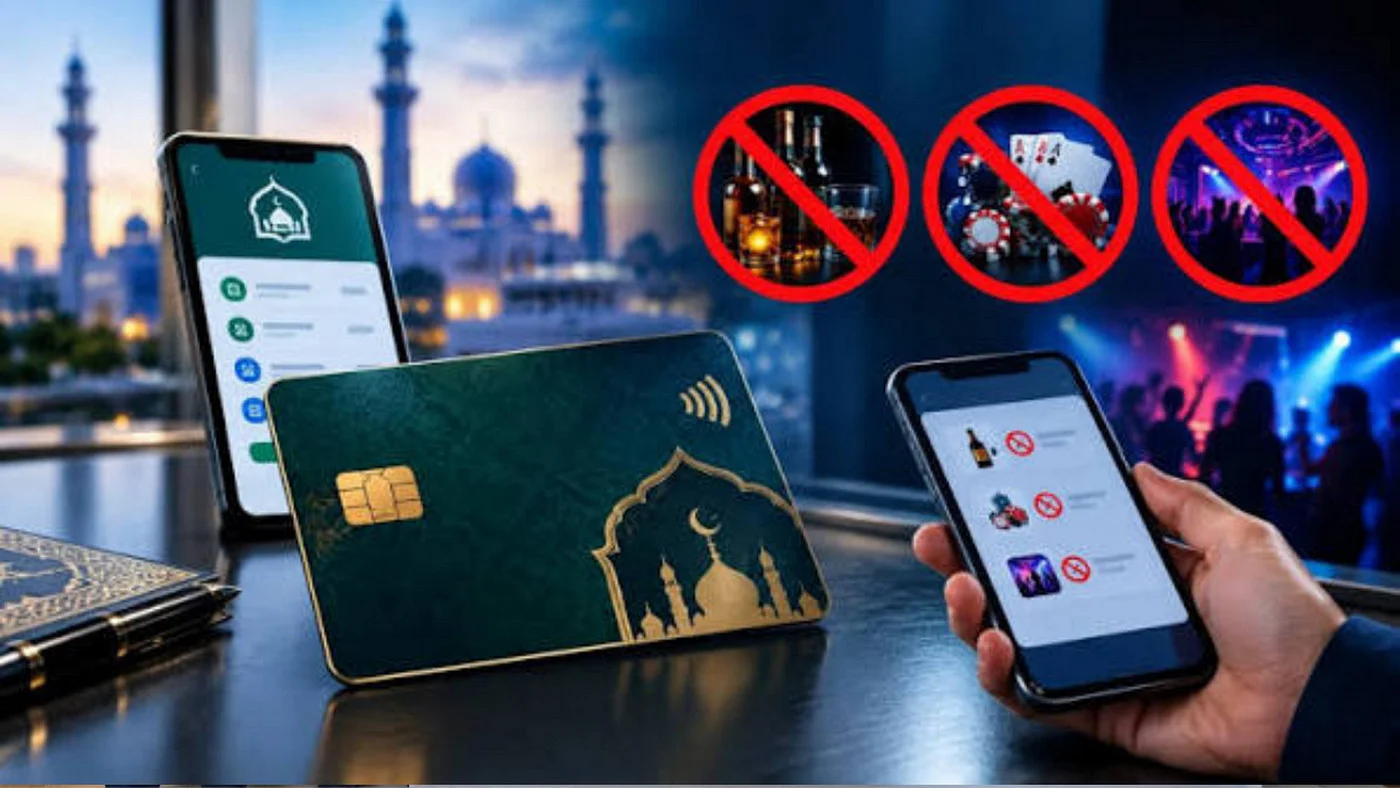
ইসলামিক ক্রেডিট কার্ড ব্যবহারকারীদের জন্য লেনদেনের সীমা স্পষ্ট করে দিয়েছে বাংলাদেশ ব্যাংক। নতুন নীতিমালায় শুধু শরিয়াহবিরোধী ও বেআইনি পণ্য-সেবার বিল পরিশোধ বন্ধ রাখাই নয়, কার্ডের মাশুল, বিলম্বিত পরিশোধ, গ্রাহকের তথ্য সুরক্ষা এবং অননুমোদিত লেনদেনের অর্থ ফেরতের বিষয়েও নির্দিষ্ট নির্দেশনা দেওয়া হয়েছে।
এর ফলে ইসলামিক ক্রেডিট কার্ড দিয়ে অ্যালকোহল, জুয়া কিংবা নাইটক্লাবের মতো খাতে অর্থ পরিশোধের সুযোগ থাকবে না। একইভাবে প্রচলিত বিমা কোম্পানি, অবৈধ ডেটিং বা ম্যাচমেকিং এবং শূকরের মাংসসংক্রান্ত ব্যবসাপ্রতিষ্ঠানেও এই কার্ড ব্যবহার করা যাবে না।
কার্ডে নিষিদ্ধ খাত ঠেকাতে প্রযুক্তিগত ব্যবস্থা
শুধু গ্রাহককে নিষেধ করেই বিষয়টি সীমাবদ্ধ রাখেনি বাংলাদেশ ব্যাংক। ইসলামিক ক্রেডিট কার্ড ইস্যুকারী ব্যাংকগুলোকেও প্রযুক্তিগতভাবে এসব লেনদেন আটকে দেওয়ার ব্যবস্থা করতে হবে।
নীতিমালা অনুযায়ী, সংশ্লিষ্ট মার্চেন্ট ক্যাটাগরি কোড সিস্টেম পর্যায়ে ব্লক করে রাখতে হবে। ফলে নিষিদ্ধ খাতের নির্দিষ্ট ব্যবসাপ্রতিষ্ঠানে কার্ডটি কার্যকর হওয়ার সুযোগ থাকবে না।
কোনো গ্রাহক এরপরও বেআইনি লেনদেন করলে সংশ্লিষ্ট ব্যাংককে তার কার্ড তাৎক্ষণিকভাবে বাতিল করতে হবে। পাশাপাশি ঘটনাটি বাংলাদেশ ব্যাংককে জানাতে হবে।
ব্যাংকের আয় নিয়েও বেঁধে দেওয়া হয়েছে সীমা
ইসলামিক ক্রেডিট কার্ড থেকে ব্যাংক কীভাবে মাশুল নিতে পারবে, সে বিষয়েও নতুন নিয়ম করা হয়েছে। কার্ড ইস্যু, নবায়ন, প্রতিস্থাপন, নেটওয়ার্ক সুবিধা এবং হিসাব রক্ষণাবেক্ষণের মতো নির্দিষ্ট সেবার বিপরীতে ‘উজরহ’ বা মাশুল নেওয়ার সুযোগ রয়েছে।
তবে গ্রাহকের বকেয়া স্থিতি, ঋণের সীমা কিংবা বিল পরিশোধে দেরির ওপর নির্ভর করে এই মাশুল পরিবর্তন করা যাবে না।
অর্থাৎ গ্রাহকের ঋণ বা বিলের পরিমাণকে কেন্দ্র করে ব্যাংকের সেবামাশুল বাড়ানোর সুযোগ রাখা হয়নি।
বিল দিতে দেরি হলে জরিমানার অর্থ কোথায় যাবে
নতুন ব্যবস্থায় সময়মতো বিল পরিশোধ না করার ঘটনাতেও প্রচলিত ক্রেডিট কার্ডের মতো করে ব্যাংকের আয়ের ব্যবস্থা রাখা হয়নি।
গ্রাহক বিল পরিশোধে নির্ধারিত সময় অতিক্রম করলে ব্যাংক কোনো ‘বিলম্ব জরিমানা’ নিজের আয় হিসেবে নিতে পারবে না। তবে চুক্তি করার সময় গ্রাহককে নির্দিষ্ট একটি অর্থ দাতব্য প্রতিষ্ঠানে দেওয়ার অঙ্গীকার করতে হবে। এই ব্যবস্থার নাম ‘ইলতিজাম বি আত-তাবাররু’।
এই অর্থ ব্যাংকের নিয়মিত আয়ের হিসাবের বাইরে আলাদা দাতব্য হিসাবে রাখা হবে। পরে শরিয়াহ কমিটির তত্ত্বাবধানে সেই অর্থ দান করা হবে।
কার্ড ব্যবহারকারীর নিরাপত্তায় কী থাকছে
ইসলামিক ক্রেডিট কার্ড চালুর ক্ষেত্রেও গ্রাহকের সম্মতির বিষয়টি নীতিমালায় গুরুত্ব পেয়েছে। নতুন কার্ড চালু করার আগে ওয়ান-টাইম পাসওয়ার্ডভিত্তিক সম্মতি নিতে হবে।
কার্ড-সংক্রান্ত তথ্য গোপন রাখাও ব্যাংকের জন্য বাধ্যতামূলক করা হয়েছে। পাশাপাশি নিরাপত্তা আরও জোরদার করতে ‘টু-ফ্যাক্টর অথেনটিকেশন’ চালু রাখতে হবে।
কার্ড হারিয়ে গেলে কিংবা চুরি হলে গ্রাহক ব্লক করার অনুরোধ জানানোর পর অননুমোদিত লেনদেনের অর্থ ফেরতের বিষয়েও নির্দিষ্ট সময় বেঁধে দেওয়া হয়েছে। এ ধরনের ক্ষেত্রে সাত কার্যদিবসের মধ্যে অর্থ ফেরত দিতে হবে।
ইসলামিক ক্রেডিট কার্ডের মূল কাঠামো কী
বাংলাদেশ ব্যাংকের নীতিমালায় ইসলামিক ক্রেডিট কার্ডের ভিত্তি হিসেবে রাখা হয়েছে ‘কর্জ হাসান’ ও ‘উজরহ’। ‘কর্জ হাসান’ বলতে বোঝানো হয়েছে সুদমুক্ত ঋণ, আর ‘উজরহ’ হলো সেবামূল্য।
নীতিমালার কাঠামো অনুযায়ী, প্রচলিত ক্রেডিট কার্ডের মতো গ্রাহকের ঋণকে কেন্দ্র করে ব্যাংকের আয়ের উৎস তৈরি করা যাবে না। একই সঙ্গে কার্ড ব্যবহারকারীর ব্যয় যেন তার সামর্থ্যের সীমা অতিক্রম না করে, সেটিও নিশ্চিত করার নির্দেশনা রয়েছে।
কেন এ নীতিমালা
শরিয়াহভিত্তিক ব্যাংকিং ব্যবস্থাকে আরও বিস্তৃত করার পাশাপাশি ডিজিটাল লেনদেন বাড়ানোর লক্ষ্যেই ইসলামিক ক্রেডিট কার্ড পরিচালনার এই পূর্ণাঙ্গ নীতিমালা করেছে বাংলাদেশ ব্যাংক।
গতকাল সোমবার বাংলাদেশ ব্যাংকের ইসলামিক ব্যাংকিং রেগুলেশন অ্যান্ড পলিসি বিভাগ থেকে এ বিষয়ে প্রজ্ঞাপন দেশের সব ব্যাংকের ব্যবস্থাপনা পরিচালকের কাছে পাঠানো হয়েছে।
বর্তমানে ইসলামী ব্যাংক, আল-আরাফাহ্ ইসলামী ব্যাংকসহ কয়েকটি ব্যাংক ইসলামিক ক্রেডিট কার্ড দিচ্ছে। নতুন নীতিমালায় শরিয়াহসম্মত লেনদেনের কাঠামো, ঝুঁকি ব্যবস্থাপনা এবং গ্রাহকের অধিকার সুরক্ষার বিষয়গুলোকে নির্দিষ্ট নিয়মের মধ্যে আনা হয়েছে।
কারা এই কার্ড ইস্যু করতে পারবে
বাংলাদেশ ব্যাংকে নিবন্ধিত যেকোনো ইসলামি ব্যাংক ইসলামিক ক্রেডিট কার্ড চালু করতে পারবে। সাধারণ ব্যাংকের ইসলামিক উইন্ডো বা শাখার মাধ্যমেও এই কার্ড ইস্যু করা যাবে।
তবে বৈদেশিক মুদ্রা কিংবা দ্বৈত মুদ্রার ইসলামিক ক্রেডিট কার্ড দিতে হলে সংশ্লিষ্ট ব্যাংককে অবশ্যই অনুমোদিত ডিলার হতে হবে।
নতুন কাঠামোয় তাই ইসলামিক ক্রেডিট কার্ডের ব্যবহার থেকে শুরু করে ব্যাংকের মাশুল, গ্রাহকের দায়।
FAQ
প্রশ্ন: ইসলামিক ক্রেডিট কার্ড দিয়ে কোন কোন খাতে লেনদেন করা যাবে না?
উত্তর: অ্যালকোহল, জুয়া, নাইটক্লাব, প্রচলিত বিমা কোম্পানি, অবৈধ ডেটিং বা ম্যাচমেকিং এবং শূকরের মাংসসংক্রান্ত ব্যবসাপ্রতিষ্ঠানে এই কার্ড ব্যবহার করা যাবে না।
প্রশ্ন: নিষিদ্ধ খাতে লেনদেন ঠেকাতে ব্যাংক কী করবে?
উত্তর: ব্যাংকগুলোকে সিস্টেম পর্যায়ে সংশ্লিষ্ট মার্চেন্ট ক্যাটাগরি কোড ব্লক করে রাখতে হবে।
প্রশ্ন: বিল পরিশোধে দেরি হলে ব্যাংক কি জরিমানার অর্থ রাখতে পারবে?
উত্তর: না। বিলম্ব জরিমানার অর্থ ব্যাংক নিজের আয় হিসেবে নিতে পারবে না। নির্দিষ্ট অর্থ আলাদা দাতব্য হিসাবে রেখে শরিয়াহ কমিটির তত্ত্বাবধানে দান করতে হবে।
প্রশ্ন: কার্ড হারিয়ে গেলে অননুমোদিত লেনদেনের অর্থ কখন ফেরত দিতে হবে?
উত্তর: কার্ড ব্লকের অনুরোধ পাওয়ার সাত কার্যদিবসের মধ্যে অননুমোদিত লেনদেনের অর্থ ফেরত দিতে হবে।
প্রশ্ন: ইসলামিক ক্রেডিট কার্ডের ভিত্তি কী?
উত্তর: এর মূল ভিত্তি হবে ‘কর্জ হাসান’ বা সুদমুক্ত ঋণ এবং ‘উজরহ’ বা সেবামূল্য।
তানভির ইসলাম/
পাঠকের মতামত:
আপনার জন্য বাছাই করা কিছু নিউজ


১২২ বিনিয়োগকারীর পাওনা ফেরত, প্রথম দিনেই ৩ কোটি ২১ লাখ টাকার চেক

দীর্ঘদিন আটকে থাকা পাওনা অর্থ ফেরতের প্রক্রিয়ায় এবার বাস্তব অগ্রগতি দেখা গেল মশিহর সিকিউরিটিজ লিমিটেডের বিনিয়োগকারীদের ক্ষেত্রে। ঢাকা স্টক এক্সচেঞ্জের... বিস্তারিত
জমি রেজিস্ট্রেশনের আগে ক্রেতা-বিক্রেতার যে বিষয়গুলো অবশ্যই জানা দরকার

জমি কেনাবেচায় শুধু টাকা পরিশোধ করে দলিল রেজিস্ট্রি করলেই দায়িত্ব শেষ হয় না। জমির মালিকানা, খতিয়ান, দাগ নম্বর, পূর্বের দলিল,... বিস্তারিত
আওয়ামী লীগের রাজনীতি বন্ধের সিদ্ধান্ত কি সরকারই নিতে পারে?

স্বরাষ্ট্রমন্ত্রী সালাউদ্দিন আহমেদ ২৬ সেপ্টেম্বর ঢাকার ধোলাইখালে বিএনপির স্থানীয় নেতাকর্মীদের আয়োজিত এক সমাবেশে বলেন, আওয়ামী লীগ ও তার ভাষায় ‘ফ্যাসিস্ট... বিস্তারিত